Domain sofort-kontakt.de kaufen?
Wir ziehen mit dem Projekt
sofort-kontakt.de um.
Sind Sie am Kauf der Domain
sofort-kontakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kontakt.de kaufen?
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **

Ähnliche Suchbegriffe für Unfallversicherung
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
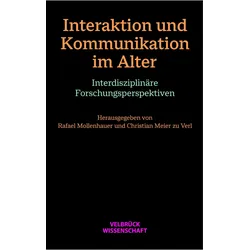
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
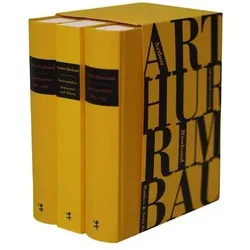
Korrespondenz, Belletristik von Arthur RimbaudDie "Korrespondenz" von Arthur Rimbaud, übersetzt und kommentiert von Tim Trzaskalik, bietet einen tiefen Einblick in das Leben und Werk eines der einflussreichsten Dichter der modernen Lyrik. Diese umfassende Sammlung enthält Rimbauds vollständige Korrespondenz sowie alle zu Lebzeiten veröffentlichten Werke, die auf Grundlage der originalen Handschriften neu übersetzt wurden. Die Edition ermöglicht es den Leser*innen, einen bislang weitgehend unbekannten Rimbaud zu entdecken, dessen zwei Lebenswelten zwischen den Buchdeckeln aufeinandertreffen. Die Dokumente zeigen, wie Rimbaud die Dichtung seiner Zeit prägte und gleichzeitig aus der literarischen Welt verdrängt wurde. Diese Sammlung ist nicht nur ein literarisches Werk, sondern auch ein historisches Dokument, das die Komplexität und den Widerspruch in Rimbauds Leben und Schaffen beleuchtet.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
Top-Angebote
Produkte zum Begriff Unfallversicherung:
-
Grundwissen Geldleistungen der gesetzlichen Unfallversicherung, Fachbücher von Eric ZimmermannDas Fachbuch "Grundwissen Geldleistungen der gesetzlichen Unfallversicherung" von Eric Zimmermann bietet eine umfassende Einführung in die Berechnungs- und Abrechnungspraxis der gesetzlichen Unfallversicherung (GUV). Es behandelt die verschiedenen Geldleistungen, die im Rahmen der GUV bereitgestellt werden, wie Verletztengeld, Übergangsgeld und Versichertenrente. Das Buch richtet sich sowohl an Studierende und Auszubildende der Gesundheits- und Rechtswissenschaften als auch an Fachkräfte in der Praxis, wie Unfallversicherungsträger und Krankenkassen. Durch die detaillierte Erklärung der Geldleistungen wird ein fundiertes Verständnis für die relevanten Themen in Studium und Beruf vermittelt. Die klare Struktur und die praxisnahe Aufbereitung der Inhalte machen es zu einem wertvollen Nachschlagewerk für alle, die sich mit der GUV auseinandersetzen.49,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
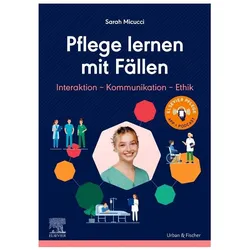
Pflege lernen mit Fällen, Interaktion - Kommunikation - Ethik, Fachbücher von Sarah MicucciLernen mit Fällen - so werden Sie fit für jede Pflegesituation! In der generalistischen Pflegeausbildung werden Sie in vielen verschiedenen Praxisfeldern eingesetzt und müssen das Gelernte ständig neu hinterfragen. Damit Ihnen das gelingt, üben Sie in diesem Buch, Ihr Wissen individuell anzuwenden und lernen, wie Beziehungsaufbau mit Patienten, Bewohnern, An- und Zugehörigen gelingen kann. Sie lernen den Umgang mit Trauer, Verlust, Überforderung, interkultureller Kommunikation und vielem mehr. Dieses Buch begleitet Sie über die drei Jahre Ausbildungszeit und hilft Ihnen ganz besonders beim Aufbau von Pflegebeziehungen. Das Buch eignet sich für Pflege-Auszubildende.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Unterschiede zwischen einer gesetzlichen Unfallversicherung und einer privaten Unfallversicherung?
Die gesetzliche Unfallversicherung ist gesetzlich vorgeschrieben und deckt nur Unfälle ab, die während der Arbeit oder auf dem Weg zur Arbeit passieren. Die private Unfallversicherung ist optional und bietet einen umfassenderen Schutz, der auch außerhalb der Arbeit gilt. Zudem können die Leistungen und Beiträge bei einer privaten Unfallversicherung individuell angepasst werden. **
-
Wie funktioniert die Unfallversicherung?
Die Unfallversicherung ist eine Art Versicherung, die finanzielle Unterstützung bietet, wenn eine Person durch einen Unfall verletzt wird. Im Falle eines Unfalls zahlt die Versicherung eine vorher festgelegte Summe, abhängig von der Schwere der Verletzung. Die Höhe der Auszahlung hängt von den vereinbarten Leistungen im Versicherungsvertrag ab. Um Leistungen zu erhalten, muss der Versicherte den Unfall der Versicherungsgesellschaft melden und gegebenenfalls ärztliche Unterlagen vorlegen. Es ist wichtig, die Bedingungen und Leistungen der Unfallversicherung im Voraus zu prüfen, um im Falle eines Unfalls gut abgesichert zu sein. **
-
Wann zahlt ERGO Unfallversicherung?
Die ERGO Unfallversicherung zahlt im Falle eines Unfalls, der zu einer dauerhaften Invalidität oder zum Tod führt. Dabei ist es wichtig, dass der Unfall direkt und ausschließlich die Ursache für die Invalidität oder den Tod ist. Die Leistungen werden entsprechend dem Grad der Invalidität oder dem vereinbarten Todesfallkapital ausgezahlt. Es ist ratsam, im Schadensfall schnellstmöglich Kontakt mit der ERGO Unfallversicherung aufzunehmen, um den Prozess der Leistungsabwicklung zu starten. Es empfiehlt sich außerdem, die genauen Bedingungen und Leistungen der Unfallversicherung im Vorfeld zu prüfen, um im Ernstfall gut vorbereitet zu sein. **
-
Wer finanziert die Unfallversicherung?
Die Unfallversicherung wird in der Regel von den Versicherten selbst finanziert. Arbeitnehmer zahlen einen Beitrag, der direkt vom Gehalt abgezogen wird, während Selbstständige die Beiträge eigenständig tragen müssen. Zudem gibt es auch die Möglichkeit, dass Arbeitgeber einen Teil der Beiträge für ihre Mitarbeiter übernehmen. Die Beiträge dienen dazu, die Kosten für eventuelle Unfälle abzudecken und den Versicherten im Falle eines Unfalls finanzielle Unterstützung zu bieten. In einigen Fällen kann auch der Staat Zuschüsse zur Unfallversicherung gewähren, insbesondere für bestimmte Berufsgruppen oder in besonderen Situationen. **
Ähnliche Suchbegriffe für Unfallversicherung
-
Korrespondenz, Belletristik von Arthur RimbaudDie "Korrespondenz" von Arthur Rimbaud, übersetzt und kommentiert von Tim Trzaskalik, bietet einen tiefen Einblick in das Leben und Werk eines der einflussreichsten Dichter der modernen Lyrik. Diese umfassende Sammlung enthält Rimbauds vollständige Korrespondenz sowie alle zu Lebzeiten veröffentlichten Werke, die auf Grundlage der originalen Handschriften neu übersetzt wurden. Die Edition ermöglicht es den Leser*innen, einen bislang weitgehend unbekannten Rimbaud zu entdecken, dessen zwei Lebenswelten zwischen den Buchdeckeln aufeinandertreffen. Die Dokumente zeigen, wie Rimbaud die Dichtung seiner Zeit prägte und gleichzeitig aus der literarischen Welt verdrängt wurde. Diese Sammlung ist nicht nur ein literarisches Werk, sondern auch ein historisches Dokument, das die Komplexität und den Widerspruch in Rimbauds Leben und Schaffen beleuchtet.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Unfallversicherung nötig?
Ist eine Unfallversicherung nötig? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel dem individuellen Risikoprofil und der persönlichen finanziellen Situation. Eine Unfallversicherung kann sinnvoll sein, um im Falle eines Unfalls finanziell abgesichert zu sein und zusätzliche Kosten zu decken. Es ist wichtig, die Leistungen und Bedingungen der Versicherungspolice genau zu prüfen, um festzustellen, ob sie den eigenen Bedürfnissen entspricht. Letztendlich sollte jeder für sich selbst entscheiden, ob eine Unfallversicherung notwendig ist, um sich vor den finanziellen Folgen eines Unfalls zu schützen. **
-
Wer braucht eine Unfallversicherung?
Wer braucht eine Unfallversicherung? Eine Unfallversicherung kann für alle sinnvoll sein, die ein erhöhtes Risiko für Unfälle haben, sei es durch ihren Beruf, ihre Hobbys oder ihren Lebensstil. Insbesondere Menschen, die körperlich arbeiten oder extreme Sportarten betreiben, können von einer Unfallversicherung profitieren. Auch für Familien mit Kindern kann eine Unfallversicherung sinnvoll sein, da Kinder oft aktiv und risikofreudig sind. Letztendlich ist es wichtig, individuell zu prüfen, ob eine Unfallversicherung für die persönliche Situation notwendig ist. **
-
Warum ist Unfallversicherung wichtig?
Warum ist Unfallversicherung wichtig? Die Unfallversicherung bietet finanzielle Absicherung im Falle eines Unfalls, der zu Verletzungen oder dauerhaften Beeinträchtigungen führt. Sie hilft, die Kosten für medizinische Behandlungen, Rehabilitation und eventuelle Berufsunfähigkeit zu decken. Zudem bietet sie auch Unterstützung bei der Wiedereingliederung ins Berufsleben. Eine Unfallversicherung kann somit dazu beitragen, die finanziellen Folgen eines Unfalls abzufedern und die Existenz des Betroffenen zu sichern. **
-
Was leistet eine Unfallversicherung?
Eine Unfallversicherung bietet finanziellen Schutz im Falle eines Unfalls, indem sie Leistungen wie Invaliditäts- und Todesfallzahlungen sowie Krankenhaus- und Rehabilitationskosten abdeckt. Sie kann auch eine Unfallrente oder eine Unfallkrankenhaustagegeldversicherung umfassen, um Einkommensverluste während der Genesung zu kompensieren. Darüber hinaus bietet sie oft auch Unterstützung bei der beruflichen Wiedereingliederung oder bei der Anpassung des Wohnraums an die neuen Bedürfnisse des Versicherten. Insgesamt trägt eine Unfallversicherung dazu bei, die finanziellen Folgen eines Unfalls zu minimieren und die Betroffenen und ihre Familien abzusichern. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.