Domain sofort-kontakt.de kaufen?
Wir ziehen mit dem Projekt
sofort-kontakt.de um.
Sind Sie am Kauf der Domain
sofort-kontakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain sofort-kontakt.de kaufen?
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **
Ähnliche Suchbegriffe für Hausratversicherung
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
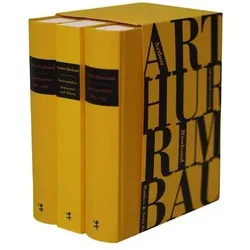
Korrespondenz, Belletristik von Arthur RimbaudDie "Korrespondenz" von Arthur Rimbaud, übersetzt und kommentiert von Tim Trzaskalik, bietet einen tiefen Einblick in das Leben und Werk eines der einflussreichsten Dichter der modernen Lyrik. Diese umfassende Sammlung enthält Rimbauds vollständige Korrespondenz sowie alle zu Lebzeiten veröffentlichten Werke, die auf Grundlage der originalen Handschriften neu übersetzt wurden. Die Edition ermöglicht es den Leser*innen, einen bislang weitgehend unbekannten Rimbaud zu entdecken, dessen zwei Lebenswelten zwischen den Buchdeckeln aufeinandertreffen. Die Dokumente zeigen, wie Rimbaud die Dichtung seiner Zeit prägte und gleichzeitig aus der literarischen Welt verdrängt wurde. Diese Sammlung ist nicht nur ein literarisches Werk, sondern auch ein historisches Dokument, das die Komplexität und den Widerspruch in Rimbauds Leben und Schaffen beleuchtet.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
-
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **
-
Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **


Wann endet eine Hausratversicherung?
Eine Hausratversicherung endet in der Regel automatisch nach Ablauf der vereinbarten Vertragslaufzeit, die meist ein Jahr beträgt. Sie kann jedoch auch durch Kündigung seitens des Versicherungsnehmers vorzeitig beendet werden. Ein weiterer Grund für das Ende einer Hausratversicherung kann der Verkauf oder die Aufgabe des versicherten Hausrats sein. Zudem kann die Versicherungsgesellschaft den Vertrag kündigen, wenn der Versicherungsnehmer seinen Zahlungsverpflichtungen nicht nachkommt oder im Schadensfall falsche Angaben macht. **
Ist eine Hausratversicherung obligatorisch?
Eine Hausratversicherung ist in den meisten Ländern nicht obligatorisch, jedoch wird sie dringend empfohlen, um sich vor finanziellen Verlusten bei Schäden an persönlichem Eigentum zu schützen. Diese Versicherung deckt in der Regel Schäden durch Feuer, Einbruch, Vandalismus, Wasser und Naturkatastrophen ab. Es ist wichtig, die individuellen Bedürfnisse und den Wert des Hausrats zu berücksichtigen, um die passende Versicherungspolice auszuwählen. Im Falle eines Schadens können die Kosten für die Wiederbeschaffung von Möbeln, Kleidung, Elektronik und anderen persönlichen Gegenständen erheblich sein, daher kann eine Hausratversicherung eine sinnvolle Investition sein. **
Top-Angebote
Produkte zum Begriff Hausratversicherung:
-
Hausratversicherung, Fachbücher von Jörg Lemberg, Andreas LukschZahlreiche Übungen, Schadenfälle und Beispiele aus Rechtsprechung und Versicherungspraxis veranschaulichen den Inhalt und die Systematik der Hausratversicherung. Der strukturierte Aufbau der Musterlösungen ermöglicht es Ihnen, die Lösungswege selbst komplexer Schadenfälle gut nachzuvollziehen. Das Buch basiert auf den Proximus 5 Bedingungen des BWV Bildungsverbands, die grösstenteils mit den GDV-Bedingungen übereinstimmen; Abweichungen sind gekennzeichnet. Ebenso sind die GDV-Bedingungen vollständig im Anhang abgedruckt, und eine Proxmius-GDV-Synopse sorgt für schnelle Orientierung. Das Buch eignet sich gleichermassen für die Aus- und Weiterbildung sowie für die Berufspraxis.34,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Pflege lernen mit Fällen, Interaktion - Kommunikation - Ethik, Fachbücher von Sarah MicucciLernen mit Fällen - so werden Sie fit für jede Pflegesituation! In der generalistischen Pflegeausbildung werden Sie in vielen verschiedenen Praxisfeldern eingesetzt und müssen das Gelernte ständig neu hinterfragen. Damit Ihnen das gelingt, üben Sie in diesem Buch, Ihr Wissen individuell anzuwenden und lernen, wie Beziehungsaufbau mit Patienten, Bewohnern, An- und Zugehörigen gelingen kann. Sie lernen den Umgang mit Trauer, Verlust, Überforderung, interkultureller Kommunikation und vielem mehr. Dieses Buch begleitet Sie über die drei Jahre Ausbildungszeit und hilft Ihnen ganz besonders beim Aufbau von Pflegebeziehungen. Das Buch eignet sich für Pflege-Auszubildende.25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Interaktion und Kommunikation im Alter, Fachbücher von Rafael Mollenhauer, Christian Meier Zu VerlBefördert durch eine stetige Zunahme des Anteils älterer Menschen an der Gesamtbevölkerung erfährt das Thema Alter im deutschsprachigen Diskurs ein zunehmendes Interesse, das sich auch in einer stetig wachsenden Zahl sozial- und kulturwissenschaftlicher Auseinandersetzungen mit Phänomenen des Alterns widerspiegelt. Eine gerontologische Kommunikationsforschung zeichnet sich hingegen erst allmählich im interdisziplinären und internationalen Feld der Aging Studies ab. Dies nimmt der Band Kommunikation im Alter zum Anlass, aktuelle theoretische und empirische Arbeiten aus dem deutschsprachigen Raum zu versammeln, die die kommunikationstheoretischen Überlegungen der Aging Studies aufgreifen, neu kontextualisieren und weiterdenken. Die Beiträge des Bandes behandeln das Phänomen Altern aus soziologischer, kommunikationstheoretischer und -empirischer, linguistischer und auch gerontologischer Perspektive. Im ersten Teil rückt die Frage nach Möglichkeiten einer näheren Bestimmung von Kommunikation im Alter in den Fokus. In diesem Rahmen wird Alter nicht als statische, sondern als relationale Grösse entworfen, die im Alltag und in der Wissenschaft immer nur bis auf weiteres und kontextspezifisch bestimmbar ist. Im zweiten Teil wird die kontextuelle und kulturelle Variabilität von Alterskonzepten anhand empirisch fundierter Beiträge zu kultur-, milieu- und situationsspezifisch variierenden Auslegungen und Überwindungen von Altersgrenzen vertieft. Der dritte Teil widmet sich schliesslich interaktiven Dimensionen alterstypischer degenerativer Erkrankungen wie Demenz und fragt, wie intersubjektive Kommunikation unter diesen Bedingungen überhaupt möglich ist.39,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hat ADAC Hausratversicherung?
Hat ADAC eine Hausratversicherung im Angebot? Wenn ja, welche Leistungen sind in dieser Versicherung enthalten? Gibt es spezielle Tarife oder Optionen für ADAC-Mitglieder? Wie kann man die Hausratversicherung von ADAC abschließen und welche Voraussetzungen müssen dafür erfüllt sein? Gibt es besondere Services oder Vorteile, die die Hausratversicherung von ADAC von anderen Anbietern unterscheiden? **
-
Warum eine Hausratversicherung?
Eine Hausratversicherung ist wichtig, um sich gegen finanzielle Verluste bei Schäden an persönlichem Eigentum abzusichern. Sie deckt Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser, Sturm und Hagel ab. So können beispielsweise Möbel, Elektronikgeräte, Kleidung und Schmuck ersetzt werden. Ohne eine Hausratversicherung müsste man im Schadensfall die Kosten für die Wiederbeschaffung der Gegenstände selbst tragen. Es ist daher ratsam, sich mit einer Hausratversicherung vor unvorhergesehenen Ereignissen zu schützen. **
-
Was bezahlt eine Hausratversicherung?
Eine Hausratversicherung bezahlt Schäden an persönlichem Eigentum, die durch bestimmte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser, Sturm oder Hagel entstehen. Dazu gehören Möbel, Elektronikgeräte, Kleidung, Schmuck und andere Wertgegenstände im Haushalt. Die Versicherung übernimmt in der Regel die Kosten für Reparaturen oder den Ersatz von beschädigten oder gestohlenen Gegenständen bis zur vereinbarten Versicherungssumme. Es ist wichtig, den genauen Umfang und die Bedingungen der Hausratversicherung zu prüfen, um sicherzustellen, dass man ausreichend geschützt ist. **
-
Wie entschädigt die Hausratversicherung?
Die Hausratversicherung entschädigt den Versicherungsnehmer im Falle von Schäden an seinem Hausrat, die durch versicherte Risiken wie Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm entstanden sind. Die Höhe der Entschädigung richtet sich nach dem vereinbarten Versicherungswert des Hausrats, der im Schadensfall als Grundlage für die Erstattung dient. Bei einem Totalschaden wird in der Regel der Neuwert des Hausrats erstattet, während bei einem Teilschaden der Zeitwert zugrunde gelegt wird. Es ist wichtig, den Hausrat regelmäßig zu überprüfen und den Versicherungswert entsprechend anzupassen, um im Schadensfall angemessen entschädigt zu werden. **
Ähnliche Suchbegriffe für Hausratversicherung
-
Korrespondenz, Belletristik von Arthur RimbaudDie "Korrespondenz" von Arthur Rimbaud, übersetzt und kommentiert von Tim Trzaskalik, bietet einen tiefen Einblick in das Leben und Werk eines der einflussreichsten Dichter der modernen Lyrik. Diese umfassende Sammlung enthält Rimbauds vollständige Korrespondenz sowie alle zu Lebzeiten veröffentlichten Werke, die auf Grundlage der originalen Handschriften neu übersetzt wurden. Die Edition ermöglicht es den Leser*innen, einen bislang weitgehend unbekannten Rimbaud zu entdecken, dessen zwei Lebenswelten zwischen den Buchdeckeln aufeinandertreffen. Die Dokumente zeigen, wie Rimbaud die Dichtung seiner Zeit prägte und gleichzeitig aus der literarischen Welt verdrängt wurde. Diese Sammlung ist nicht nur ein literarisches Werk, sondern auch ein historisches Dokument, das die Komplexität und den Widerspruch in Rimbauds Leben und Schaffen beleuchtet.128,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Soziale Interaktion, Fachbücher von Heinz Abels1 George Herbert Mead - eine Einführung 1. Geistiger Hintergrund: Pragmatismus und Behaviorismus 2. Zeichen, Gesten und signifikante Symbole 3. Rollenübernahme 4. Identität - sich selbst mit den Augen der Anderen sehen 5. Play und Game 6. I und Me - impulsives Ich und reflektiertes Ich 7. Würdigung und Kritik 8. Mead und die interpretative Soziologie 2 Herbert Blumer: Symbolischer Interaktionismus 1. Die Definition der Situation 2. Drei Prämissen über Bedeutungen, Interaktion und Interpretation 3. Die Beschaffenheit der menschlichen Gesellschaft 4. Die Beschaffenheit sozialer Interaktion 5. Die Beschaffenheit von Objekten 6. Der Mensch als ein handelnder Organismus 7. Die Beschaffenheit menschlichen Handelns 8. Die Verkettung von Handlungen 9. Zusammenfassung 3 Alfred Schütz und die Grundlegung der phänomenologischen Soziologie 1. Der sinnhafte Aufbau der sozialen Welt 2. Phänomenologie und Lebenswelt 3. Konstitution und Konstruktion von Welt 4. Strukturen der Lebenswelt 5. Die Lebenswelt der natürlichen Einstellung 6. Typisierungen 7. Idealisierungen 8. Die soziale Struktur der Lebenswelt 9. Zeitstruktur und Sinnstruktur des Handelns 10. Der Anspruch der phänomenologischen Soziologie 4 Berger und Luckmann: Die gesellschaftliche Konstruktion der Wirklichkeit.32,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
ESYLUX Ermöglicht Interaktion APC ETHERNET LINKBussystem KNX=neinBussystem KNX-RF (Funk)=neinBussystem KNX Secure=neinBussystem KNX Secure-RF (Funk)=neinBussystem Funkbus=neinBussystem LON=neinBussystem Powernet=neinAndere Bussysteme=DALIFunk bidirektional=neinAusführung=Schnittstelle EthernetMontageart=sonstigeBreite in Teilungseinheiten=12Demontageschutz=neinMit LED-Anzeige=neinUpdatefähig=neinBetriebsspannung=42,5..57 VSpannungsart=AC/DCLeistungsaufnahme=4,1 WProtokoll=sonstigeProviderabhängig=neinVisualisierung=neinWeb-Server=neinFunkschnittstelle=neinIR-Schnittstelle=neinSchutzart (IP)=IP20369,48 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Wer zahlt die Hausratversicherung?
Die Hausratversicherung wird in der Regel von demjenigen bezahlt, der auch Eigentümer oder Mieter der versicherten Wohnung oder des Hauses ist. Das bedeutet, dass der Versicherungsnehmer die Beiträge für die Hausratversicherung trägt. In manchen Fällen kann es auch vorkommen, dass Vermieter die Hausratversicherung als Nebenkosten auf die Mieter umlegen. Es ist wichtig, dass die Beiträge regelmäßig gezahlt werden, um im Schadensfall den Versicherungsschutz zu gewährleisten. Es empfiehlt sich, die Kosten für die Hausratversicherung in die monatlichen Ausgaben einzuplanen, um im Ernstfall abgesichert zu sein. **
-
Wann übernimmt die Hausratversicherung?
Die Hausratversicherung übernimmt in der Regel Schäden an deinem Hausrat, die durch bestimmte versicherte Risiken verursacht wurden. Dazu gehören beispielsweise Schäden durch Feuer, Einbruchdiebstahl, Leitungswasser oder Sturm. Es ist wichtig, dass du die genauen Bedingungen deiner Hausratversicherung prüfst, um zu erfahren, welche Schäden abgedeckt sind. Im Falle eines Schadens musst du diesen der Versicherung melden und gegebenenfalls Belege wie Fotos oder Rechnungen vorlegen. Die Versicherung übernimmt dann die Kosten für die Reparatur oder den Ersatz der beschädigten Gegenstände, abzüglich eventueller Selbstbeteiligungen. **
-
Wann endet eine Hausratversicherung?
Eine Hausratversicherung endet in der Regel automatisch nach Ablauf der vereinbarten Vertragslaufzeit, die meist ein Jahr beträgt. Sie kann jedoch auch durch Kündigung seitens des Versicherungsnehmers vorzeitig beendet werden. Ein weiterer Grund für das Ende einer Hausratversicherung kann der Verkauf oder die Aufgabe des versicherten Hausrats sein. Zudem kann die Versicherungsgesellschaft den Vertrag kündigen, wenn der Versicherungsnehmer seinen Zahlungsverpflichtungen nicht nachkommt oder im Schadensfall falsche Angaben macht. **
-
Ist eine Hausratversicherung obligatorisch?
Eine Hausratversicherung ist in den meisten Ländern nicht obligatorisch, jedoch wird sie dringend empfohlen, um sich vor finanziellen Verlusten bei Schäden an persönlichem Eigentum zu schützen. Diese Versicherung deckt in der Regel Schäden durch Feuer, Einbruch, Vandalismus, Wasser und Naturkatastrophen ab. Es ist wichtig, die individuellen Bedürfnisse und den Wert des Hausrats zu berücksichtigen, um die passende Versicherungspolice auszuwählen. Im Falle eines Schadens können die Kosten für die Wiederbeschaffung von Möbeln, Kleidung, Elektronik und anderen persönlichen Gegenständen erheblich sein, daher kann eine Hausratversicherung eine sinnvolle Investition sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.